
Cessione del quinto, target e vantaggi

Esperta di prodotti finanziari


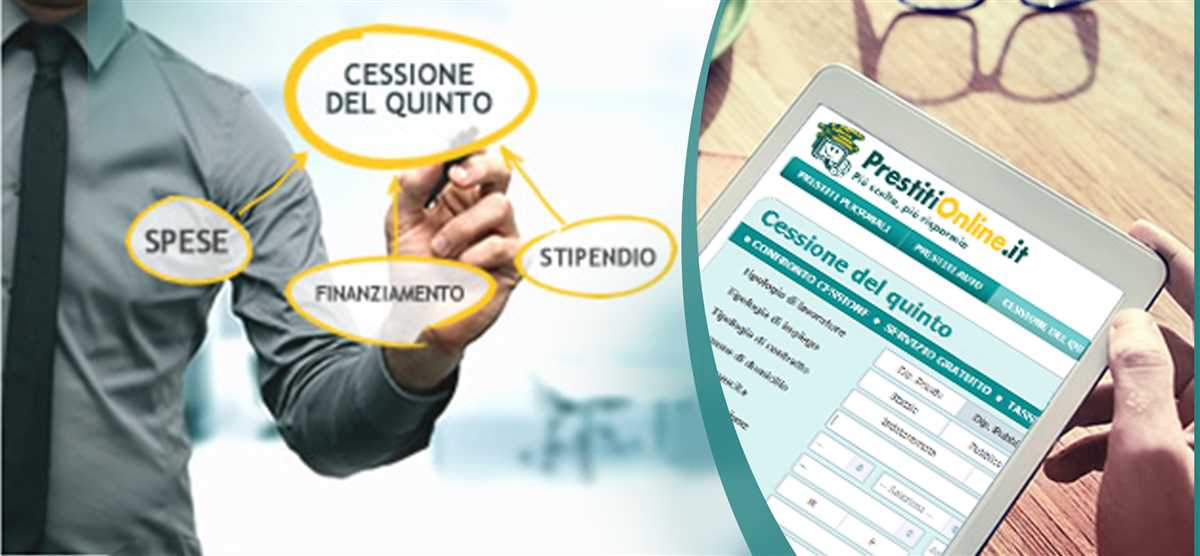
La Cessione del Quinto è un prestito personale non finalizzato per tutti i titolari di busta paga assunti con contratto di lavoro a tempo indeterminato o determinato. Rientrano tra i beneficiari anche i pensionati, in possesso di un cedolino pensione. Questo perché questo strumento prevede la restituzione del capitale richiesto con una trattenuta sullo stipendio o sulla pensione: l’importo della rata mensile viene prelevato direttamente e il suo valore non può eccedere un quinto, ossia il 20 per cento, della retribuzione totale. Hanno in genere una durata massima di 120 mesi e minima di 24 mesi
Il target, dai dipendenti ai pensionati
Si rivolge a lavoratori dipendenti, pubblici, statali o parastatali, lavoratori dipendenti di aziende private, pensionati pubblici e privati iscritti a qualsiasi ente pensionistico. Coloro che hanno contratti a tempo indeterminato non hanno generalmente problemi a vedersi riconosciuto un prestito, e quindi anche la cessione del quinto. Mentre per coloro che hanno un contratto di lavoro a tempo determinato questa formula sarà possibile solo per prestiti che hanno una durata limitata, non superiore al periodo di tempo che intercorre tra l’erogazione del prestito e la scadenza del contratto di lavoro. I lavoratori presso enti pubblici e statali iscritti alla gestione ex Inpdap hanno a loro disposizione diversi strumenti con cessione del quinto che rendono particolarmente favorevole questa opzione; non possono, invece, ricorrere a questo strumento i dipendenti di ditte individuali, lavoratori autonomi, pensionati che ricevono solamente la pensione di invalidità o di inabilità, e quelli che godono unicamente della pensione minima.
Accesso rapido e senza garanzie o garanti
Si tratta di un tipo di finanziamento dai numerosi vantaggi. Chi rientra nella platea di beneficiari prima descritta può vedere approvata la propria domanda di finanziamento con relativa facilità e rapidità, essendo una forma di credito garantita che porta la banca erogatrice ad avere maggiore flessibilità, con un pagamento che avviene in automatico senza quindi avere l’ansia di rate mensili saltate o pagate in ritardo, e una rata fissa con piani di rimborso adattabili alle esigenze di ognuno. Nel caso però di uno stipendio o un assegno previdenziale di modesta entità non si potranno richiedere importi troppo elevati.
Tra gli altri vantaggi si hanno una durata del prestito estendibile fino a 10 anni con piani di rimborso in 120 rate mensili e nessuna spesa di intermediazione. Il pagamento è automatico, mediante trattenuta sulla busta paga o pensione, inoltre vi può accedere anche chi ha avuto difficoltà passate, una segnalazione nella lista di cattivi pagatori o ha ricevuto pignoramenti o protesti.
Inoltre, è un prestito personale e non serve indicare il motivo per cui si richiede il finanziamento; non c’è nessuna richiesta di ipoteche o garanzie reali. E nemmeno la necessità di avere un garante. Dà la possibilità di rinnovo o richiesta della cessione anche in presenza di altri finanziamenti in corso ed è possibile estinguerlo con anticipo. Inoltre, vi è la tutela di una polizza assicurativa ad hoc contro morte prematura e il rischio della perdita di lavoro.


Articoli correlati
Chi lascia il lavoro con un finanziamento in corso trova nelle nuove indicazioni INPS tutele puntuali, dal limite della rata al trattamento minimo garantito, fino al recupero delle rate sospese. La normativa fissa alcuni paletti a tutela del pensionato.
Chi non ha un reddito da dipendente può accedere in genere a somme contenute e spesso più costose. Per evitare brutte sorprese, conviene confrontare il TAEG, diffidare di chi chiede denaro in anticipo e verificare che l’intermediario sia autorizzato e iscritto presso l’OAM.
Lo sconto fiscale e la nuova indicizzazione seguono regole diverse e, per gli assegni più alti, il risultato può essere una perdita di potere d’acquisto. In questo scenario, programmare le spese importanti diventa essenziale e la cessione del quinto può essere una soluzione.
Il Barometro CRIF fotografa una domanda in aumento, ma con differenze tra le forme di finanziamento. Per i prestiti legati agli acquisti cresce la somma media richiesta, mentre per quelli personali le famiglie chiedono importi più contenuti. Quasi metà delle domande di credito finalizzato è sotto 2.000 euro.
Guide correlate

Strumenti di calcolo prestiti
Molti pensionati cercano un finanziamento con rata prevedibile, senza il rischio di dimenticare scadenze o di vedersi cambiare l’importo mese per mese. Per capire se la cessione del quinto per pensionati sia adatta, conta più la quota cedibile certificata che il semplice limite del 20%.
Il prestito elettronica e PC
Il prestito viaggi e vacanze
Nella sezione News di PrestitiOnline.it riportiamo le novità del mercato dei finanziamenti e dei settori ad esso collegati con articoli scritti da professionisti esperti di prestiti e credito al consumo che collaborano con importanti testate nazionali e scrivono su blog specializzati. Puoi contattare la Redazione all'indirizzo: redazione@mavriq.com.
PrestitiOnline.it è un marchio di MutuiOnline S.p.A., società che fa parte di Moltiply Group S.p.A., quotato al segmento STAR di Borsa Italiana. PrestitiOnline.it opera in qualità di broker e garantisce una totale imparzialità e autonomia rispetto a gruppi bancari e società finanziarie confrontati; il servizio è gratuito per il cliente, sono gli istituti finanziari convenzionati con PrestitiOnline che si fanno carico della commissione.

