⏰ In 30 secondi:
- Storia creditizia e puntualità dei pagamenti incidono sul merito creditizio;
- Non aver mai avuto finanziamenti può offrire pochi elementi di valutazione;
- Il merito creditizio può cambiare e un rifiuto non pregiudica future richieste.
Quali elementi incidono sul merito creditizio? CRIF affronta i dubbi sulla valutazione dei consumatori, spiegando il ruolo della storia finanziaria e come e perché il giudizio sull’affidabilità creditizia di un soggetto può cambiare nel corso del tempo.

Esperto di mercati e prodotti finanziari


⏰ In 30 secondi:
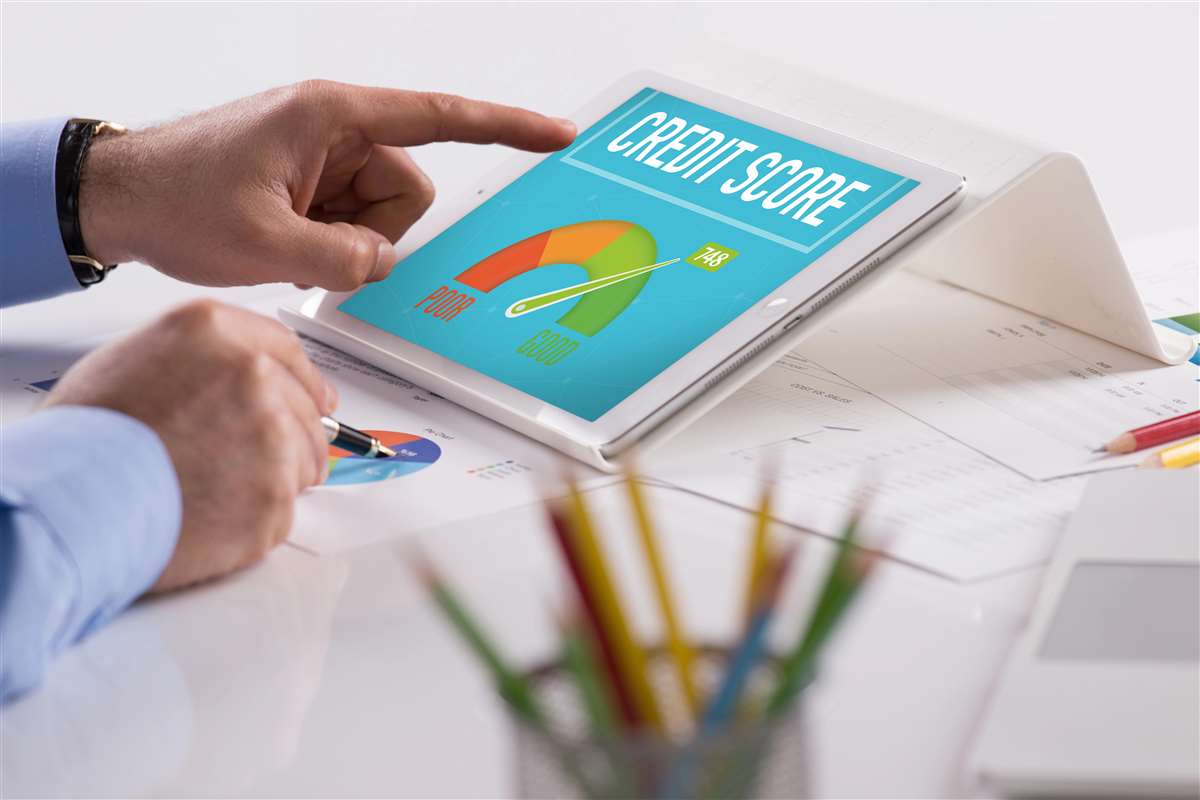
Il merito creditizio è un tema sul quale è facile fare confusione. Non aver mai chiesto un finanziamento significa essere più affidabili? Un rifiuto compromette anche le domande successive? A questi dubbi risponde una guida recentemente pubblicata da CRIF, società specializzata in informazioni creditizie, che passa in rassegna i principali elementi della valutazione.
Il punto di partenza è il significato del giudizio: serve a stimare la probabilità che un richiedente restituisca il denaro ricevuto. Per il consumatore, comprendere questo passaggio aiuta a leggere la richiesta di finanziamento, anche dal punto di vista dell’istituto che deve esaminarla.
Nell’approfondimento, CRIF richiama la storia dei rapporti di credito e la regolarità dei pagamenti. Conta quindi il modo in cui sono stati gestiti nel tempo gli impegni assunti, insieme alla frequenza con cui vengono aperti nuovi finanziamenti.
Per chi si avvicina ai prestiti personali, la distinzione da comprendere è quella tra aver ottenuto denaro e averlo rimborsato secondo gli accordi. La firma di un contratto apre un rapporto che prosegue durante tutto il piano di rimborso: ogni scadenza rappresenta un impegno da rispettare.
Facciamo un esempio per chiarire il punto. Quando si valuta una nuova rata del prestito, è utile considerarla insieme agli impegni già presenti nel bilancio familiare. Guardare soltanto la spesa che si intende finanziare rischia di lasciare in secondo piano il rimborso, che continuerà anche dopo l’acquisto.
La domanda pratica è se quella rata possa trovare posto nelle uscite mensili, insieme alle spese ordinarie. Partire da questo controllo consente di collegare il progetto da realizzare alle risorse effettivamente disponibili per pagarlo.
 Scheda prestito

 Gratis e senza impegno!
 Scheda prestito
Gratis e senza impegno!
 Scheda prestito
Gratis e senza impegno!
Un altro criterio indicato da CRIF è la quota di credito disponibile effettivamente utilizzata. Nell’analisi rientrano, inoltre, eventuali informazioni negative presenti nelle fonti pubbliche.
Per capire il primo aspetto, si può pensare alla differenza tra una somma che è possibile utilizzare e una somma già impiegata. La disponibilità di credito non coincide con denaro guadagnato e quando viene utilizzata, comporta obblighi di restituzione. È una distinzione utile anche nella gestione quotidiana, perché permette di separare le proprie entrate dalle risorse ottenute a debito.
Il ragionamento riguarda anche le spese impreviste. Prima di assumere un nuovo impegno, è opportuno chiedersi quale spazio resterebbe nel bilancio per affrontarle. Il fatto che una spesa possa essere dilazionata, infatti, non elimina il suo costo né la necessità di trovare le risorse per sostenerla.
Tra i chiarimenti della guida c’è il caso di chi non ha mai fatto ricorso al credito: l’assenza di precedenti può lasciare pochi elementi per valutarne il comportamento nei rimborsi.
Occorre quindi distinguere due situazioni: non avere finanziamenti da restituire e avere già concluso un percorso di rimborso. Nel primo caso si descrive la situazione debitoria; nel secondo, anche un’esperienza di gestione del credito. Sovrapporre questi concetti può alimentare aspettative sbagliate quando si presenta una domanda.
CRIF ricorda che il merito creditizio può evolvere e che un rifiuto non determina necessariamente l’esito delle richieste future. La valutazione riguarda probabilità, non certezze.
Per il consumatore, questo significa evitare di interpretare il giudizio come un’etichetta personale definitiva. Allo stesso tempo, sarebbe sbagliato leggere una valutazione favorevole come una promessa di approvazione.
Comprendere il senso dell’analisi aiuta ad affrontare la richiesta con aspettative più consapevoli, senza considerare automatico il risultato. È utile mantenere distinti anche il desiderio di ottenere un finanziamento e la possibilità di sostenerlo: il primo riguarda il progetto, la seconda richiede attenzione alle entrate e alle uscite durante il rimborso.
Accanto alla valutazione dell’affidabilità resta la scelta del finanziamento. È consigliabile confrontare le diverse proposte per individuare quella più conveniente e adatta alle proprie esigenze, considerando rata, costo complessivo e condizioni.
Con il comparatore online gratuito di PrestitiOnline.it è semplice consultare le migliori offerte di prestito personale proposte dalle banche partner e mettere a confronto le soluzioni disponibili per la propria richiesta.
| Prestito | Rata Mensile | TAEG | Durata |
|---|---|---|---|
| Prestito Personale Younited | € 151,02 | 7,25% | 7 anni |
| Prestito Personale Sella Personal Credit | € 152,40 | 7,62% | 7 anni |
| Prestito Personale Crediper Crediper | € 153,14 | 7,74% | 7 anni |
| Credito Flessibile Findomestic Banca | € 153,90 | 7,87% | 7 anni |
| Credito Personale Agos | € 152,25 | 8,41% | 7 anni |
| Prestito Personale Prexta Gruppo Bancario Mediolanum | € 160,64 | 9,38% | 7 anni |
| Prestito Compass Compass | € 178,63 | 13,42% | 7 anni |

Chi non ha un reddito da dipendente può accedere in genere a somme contenute e spesso più costose. Per evitare brutte sorprese, conviene confrontare il TAEG, diffidare di chi chiede denaro in anticipo e verificare che l’intermediario sia autorizzato e iscritto presso l’OAM.
Il Barometro CRIF fotografa una domanda in aumento, ma con differenze tra le forme di finanziamento. Per i prestiti legati agli acquisti cresce la somma media richiesta, mentre per quelli personali le famiglie chiedono importi più contenuti. Quasi metà delle domande di credito finalizzato è sotto 2.000 euro.
Il mercato prestiti cresce con differenze territoriali per le imprese, mentre i finanziamenti alle famiglie avanzano in modo più uniforme. Nei prestiti personali scende l’importo medio richiesto. Il rialzo BCE riporta l’attenzione sul costo del credito.
Segnali positivi per il credito in Italia. Secondo l’ultima pubblicazione di Banca d’Italia, a marzo crescono i prestiti a famiglie e imprese. Il TAEG medio per il credito al consumo si attesta al 10,34%, ma il confronto online permette di accedere a tassi nettamente più convenienti.

Scopri tutto sui prestiti per casalinghe: una guida completa per capire cos'è, come funziona e quali sono i requisiti necessari. Esplora le opzioni disponibili, anche senza busta paga o garante, e trova la soluzione più adatta alle tue esigenze su PrestitiOnline.it.
Nella sezione News di PrestitiOnline.it riportiamo le novità del mercato dei finanziamenti e dei settori ad esso collegati con articoli scritti da professionisti esperti di prestiti e credito al consumo che collaborano con importanti testate nazionali e scrivono su blog specializzati. Puoi contattare la Redazione all'indirizzo: redazione@mavriq.com.
PrestitiOnline.it è un marchio di MutuiOnline S.p.A., società che fa parte di Moltiply Group S.p.A., quotato al segmento STAR di Borsa Italiana. PrestitiOnline.it opera in qualità di broker e garantisce una totale imparzialità e autonomia rispetto a gruppi bancari e società finanziarie confrontati; il servizio è gratuito per il cliente, sono gli istituti finanziari convenzionati con PrestitiOnline che si fanno carico della commissione.

