
⏰ In 30 secondi:
- Il contratto scritto definisce lavori, costi, scadenze e pagamenti;
- Ritardi e inadempimenti possono portare a diffida e risarcimento;
- Le rate del prestito possono continuare anche se i lavori si fermano.
Se i responsabili dei lavori ritardano o abbandonano la ristrutturazione, il proprietario può chiedere il risarcimento dei danni dimostrati. Il fermo del cantiere non blocca automaticamente le rate: per i prestiti ristrutturazione le tutele cambiano in base al finanziamento e al suo collegamento con i lavori.

Esperto di prodotti finanziari, mercati energetici e telefonia


⏰ In 30 secondi:
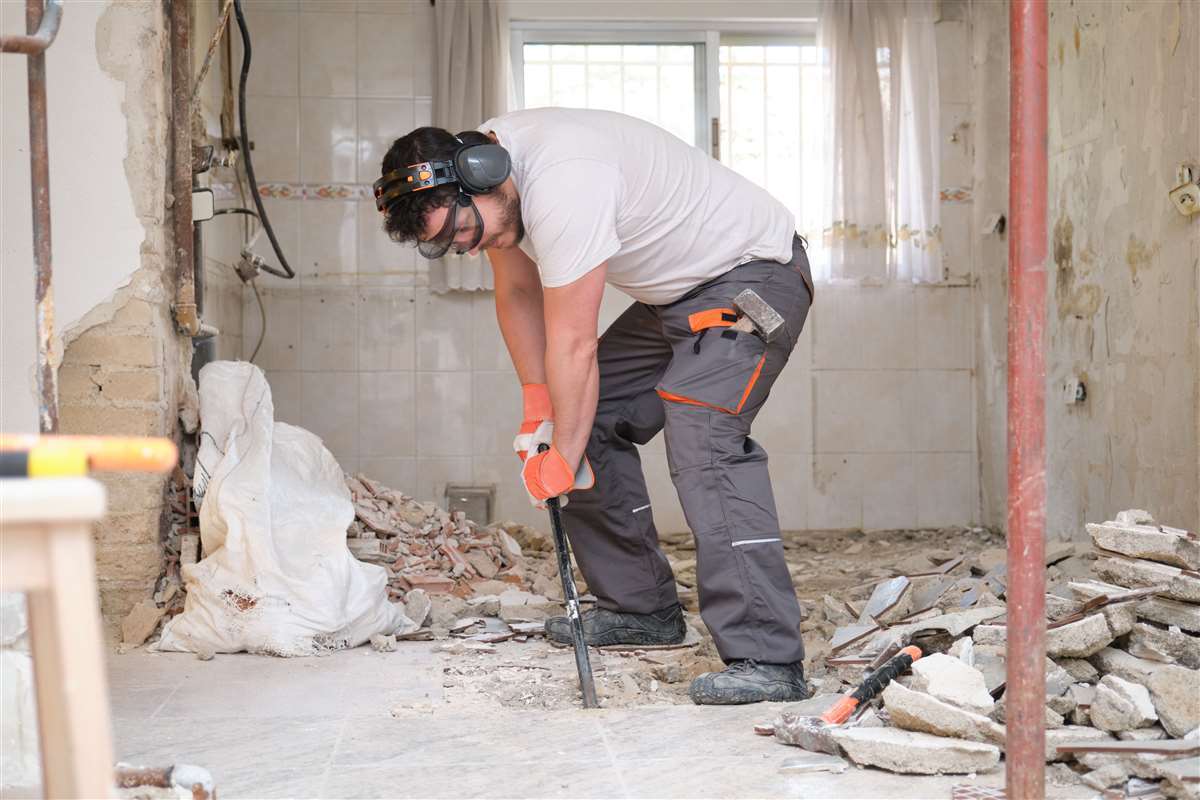
La data del trasloco slitta, l’affitto continua a correre e la rata del prestito arriva puntuale. Quando la ristrutturazione di casa si prolunga oltre il previsto, il conto può diventare più salato del preventivo.
Per chi ha richiesto un finanziamento, alle spese aggiuntive si somma un impegno mensile assunto contando su un calendario dei lavori che non viene rispettato. Come muoversi, allora, per minimizzare i rischi? Vediamolo insieme.
La prima protezione si costruisce prima di aprire il cantiere. Un contratto scritto, con opere descritte in modo preciso, importi, scadenze e modalità di pagamento, permette di verificare gli impegni dell’impresa. Anche le modifiche richieste durante l’intervento dovrebbero essere documentate, insieme ai loro effetti su costi e tempi.
Se la consegna slitta, occorre ricostruire le ragioni del ritardo e le responsabilità. Per chi utilizza un prestito ristrutturazione, concordare pagamenti legati all’avanzamento effettivo delle opere aiuta inoltre a evitare di anticipare all’impresa gran parte del denaro quando il lavoro è ancora da realizzare. La disponibilità della somma finanziata non impone di versarla subito per intero al costruttore.
Fotografie, fatture, bonifici e comunicazioni con l’impresa aiutano a ricostruire quanto accaduto. Una relazione del direttore dei lavori, quando presente, può chiarire lo stato del cantiere e le opere mancanti. La contestazione scritta consente poi di indicare gli obblighi non rispettati e chiedere un intervento.
Uno degli strumenti previsti dal codice civile è la diffida ad adempiere. L’articolo 1454 consente di intimare per iscritto l’esecuzione della prestazione entro un termine congruo, dichiarando che, se trascorrerà inutilmente, il contratto si intenderà risolto.
Il termine è normalmente di almeno 15 giorni, salvo diversa pattuizione o i casi in cui un periodo inferiore risulti congruo per la natura del contratto o secondo gli usi. È quindi un passaggio che richiede contenuti precisi, oltre alla prova dell’invio.
 Scheda prestito

 Gratis e senza impegno!
 Scheda prestito
Gratis e senza impegno!
 Scheda prestito
Gratis e senza impegno!
Il risarcimento non scatta sulla base del solo disagio lamentato. Il codice civile considera la perdita subita e il mancato guadagno, purché siano conseguenze immediate e dirette dell’inadempimento o del ritardo.
Possono quindi entrare nella richiesta, quando dimostrati e riconducibili alla responsabilità dell’impresa, i maggiori costi necessari per completare le opere o le spese sostenute per un alloggio temporaneo.
Anche la perdita di un reddito da locazione richiede elementi concreti: non basta affermare che la casa avrebbe potuto essere affittata. Conservare ricevute e contratti diventa decisivo per quantificare il danno.
Diverso è il caso della penale concordata per il ritardo, che è dovuta indipendentemente dalla prova del danno, ma limita il risarcimento all’importo pattuito se non è stata prevista la risarcibilità del danno ulteriore. Una clausola da valutare già quando si firma l’appalto.
Per i prestiti ristrutturazione conta la struttura del finanziamento. Un prestito personale autonomo rispetto all’appalto mantiene il proprio piano di rimborso anche se nasce una controversia con l’impresa. Il recupero delle somme dal costruttore e il pagamento delle rate seguono quindi percorsi distinti.
Per il credito collegato a uno specifico contratto di fornitura o di servizi sono invece previste tutele particolari, come il diritto alla risoluzione del credito dopo avere inutilmente costituito in mora il fornitore.
L’inadempimento deve comunque rispondere alle caratteristiche indicate dalle norme di settore; un semplice slittamento non basta a giustificare automaticamente lo scioglimento del finanziamento.
La scelta del prestito ristrutturazione deve partire dal preventivo dei lavori e da una rata del prestito compatibile con le altre uscite familiari. Nel bilancio è utile lasciare spazio agli imprevisti, senza fare affidamento su un eventuale risarcimento per sostenere i rimborsi.
Per confrontare le offerte, un comparatore come quello presente di PrestitiOnline.it può risultare particolarmente utile, in quanto riporta tutte le indicazioni utili per un confronto omogeneo tra le offerte, a cominciare dal TAEG, che esprime il costo complessivo annuo del credito.
È bene poi ricordare che allungare il rimborso può alleggerire l’esborso mensile, ma occorre verificare quanto cresce la somma totale da restituire.
| Prestito | Rata Mensile | TAEG | Durata |
|---|---|---|---|
| Prestito Personale ConTe.it Prestiti | € 148,49 | 7,21% | 7 anni |
| Prestito Personale Younited | € 151,02 | 7,25% | 7 anni |
| Prestito Personale Sella Personal Credit | € 151,17 | 7,35% | 7 anni |
| Prestito Personale Crediper Crediper | € 153,14 | 7,74% | 7 anni |
| Credito Flessibile Findomestic Banca | € 153,90 | 7,87% | 7 anni |
| Credito Personale Agos | € 153,73 | 8,73% | 7 anni |
| Prestito Personale Prexta Gruppo Bancario Mediolanum | € 160,64 | 9,38% | 7 anni |
| Prestito Compass Compass | € 178,63 | 13,42% | 7 anni |

Per un prestito da 5.000 euro, le condizioni possono cambiare da un istituto all’altro: alcune offerte non prevedono spese di istruttoria, mentre altre includono costi aggiuntivi. La rata mensile è un primo riferimento, ma per valutare l’impegno economico complessivo contano anche il TAEG e l’importo totale da restituire.
L'età media dei richiedenti un prestito per ristrutturazione casa è di 46 anni, mentre l'età media di chi richiede prestiti per altre finalità è di 45 anni. Il prestito ristrutturazione casa è particolarmente richiesto nel nord Italia. Le province con la maggiore domanda per questo tipo di prestito sono: Isernia (21,31%), Vibo Valentia (19,83%) e Caltanissetta (15,46%).
Per acquistare una vettura di seconda mano, il prestito auto usata consente di programmare il rimborso con rate mensili. A novembre 2026 il confronto su PrestitiOnline.it aiuta a valutare le offerte delle finanziarie partner e le caratteristiche dei prodotti.
I piccoli prestiti permettono di ottenere somme contenute in modo rapido, evitando le lungaggini burocratiche dei finanziamenti tradizionali. Grazie ai processi digitali, le richieste vengono evase in poche ore e la documentazione può essere gestita completamente online.
Il prestito per l'acquisto della casa è una soluzione pensata per chi desidera acquistare un immobile senza ricorrere a un mutuo ipotecario. Ideale per importi inferiori a 50.000 euro, questo tipo di finanziamento offre tempi di approvazione rapidi e procedure semplificate, rendendolo perfetto per chi ha bisogno di liquidità immediata.

Nella sezione News di PrestitiOnline.it riportiamo le novità del mercato dei finanziamenti e dei settori ad esso collegati con articoli scritti da professionisti esperti di prestiti e credito al consumo che collaborano con importanti testate nazionali e scrivono su blog specializzati. Puoi contattare la Redazione all'indirizzo: redazione@mavriq.com.
PrestitiOnline.it è un marchio di MutuiOnline S.p.A., società che fa parte di Moltiply Group S.p.A., quotato al segmento STAR di Borsa Italiana. PrestitiOnline.it opera in qualità di broker e garantisce una totale imparzialità e autonomia rispetto a gruppi bancari e società finanziarie confrontati; il servizio è gratuito per il cliente, sono gli istituti finanziari convenzionati con PrestitiOnline che si fanno carico della commissione.

